

Management Summary
Fragestellung:
Kann eine feste monatliche Rotation zwischen US-Sektoren, Aktien-Faktoren und Xetra Gold gegenüber einfachen Buy & Hold Anlagen eine höhere Rendite bei geringerem historischem Rückgang erzielen?
Datenbasis:
Der geprüfte Backtest reicht vom 1. Dezember 2017 bis zum 31. August 2026. Es wurden keine Index Proxys oder synthetischen Rückrechnungen verwendet.
Methodik:
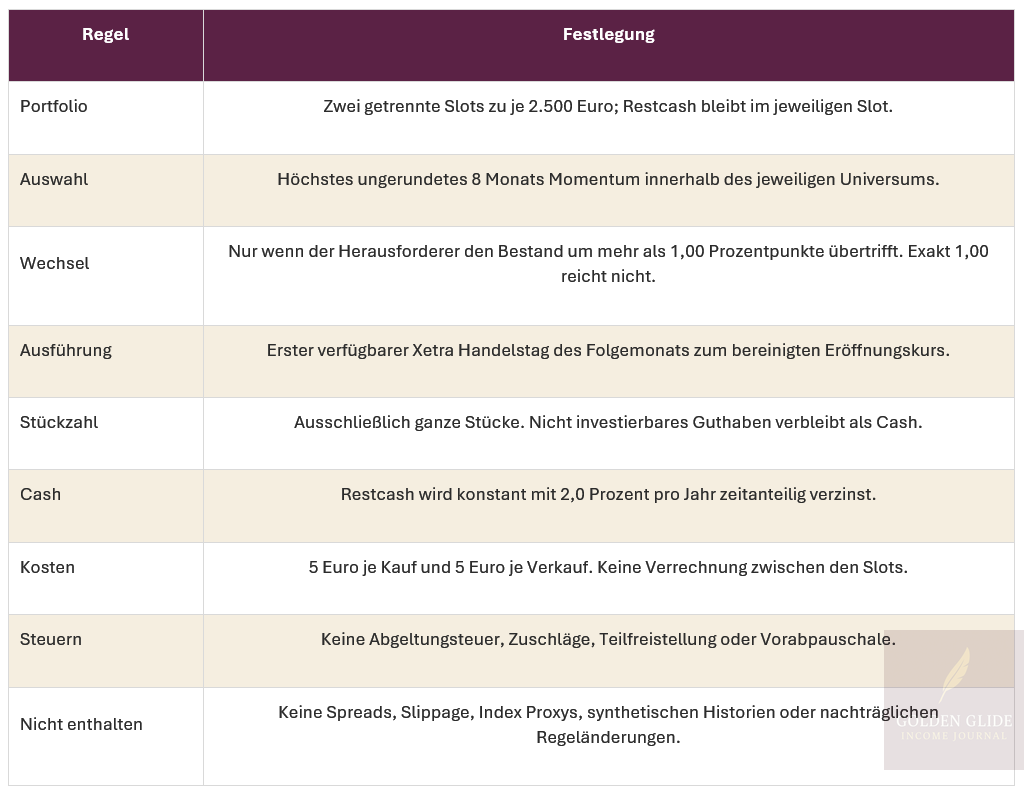
Das Startkapital verteilt sich auf zwei getrennte Depot-Hälften mit jeweils 2.500€. Die monatliche Auswahl folgt der Gesamtrendite über acht Monate. Ein Wechsel erfolgt nur bei mehr als einem Prozentpunkt Vorsprung gegenüber der bestehenden Position. Käufe und Verkäufe kosten jeweils fünf Euro. Die Ausführung erfolgt in ganzen Stücken am ersten Xetra-Handelstag des Folgemonats.
Ergebnis:
Das Vermögen stieg von 5.000€ auf 26.321,88€. Das entspricht 426,44% Gesamtrendite und einer annualisierten Rendite von 20,91% (CAGR). Der maximale tägliche Drawdown betrug -18,98%. Im unabhängigen Test von Januar 2024 bis August 2026 erzielte die Regel 97,46% bei -16,40% maximalem Drawdown.
Konsequenz:
Die getesteten Regeln bleiben unverändert. Die Ergebnisse stützen die weitere Beobachtung der Strategie. Ob sich der historische Vorsprung fortsetzt, bleibt offen.
Ausgangsfrage
Ein breit gestreuter Welt-ETF braucht keine monatliche Auswahl zwischen Marktbereichen. Die ETF-Momentum-Rotation verfolgt einen aktiveren Ansatz: Einmal im Monat prüft sie, welche Bereiche über acht Monate die höchste Rendite erreicht haben und ob ihr Vorsprung für einen Wechsel reicht.
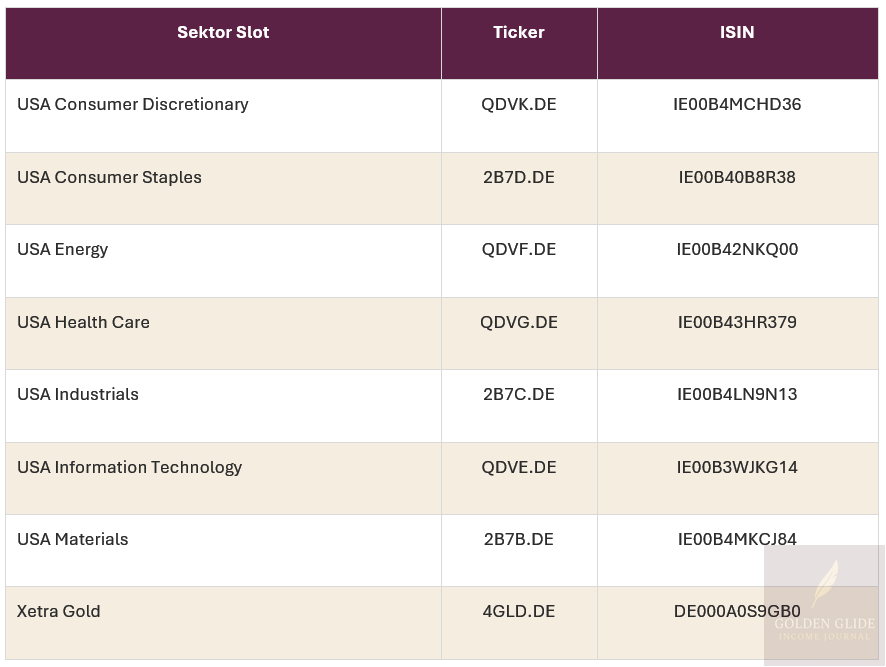
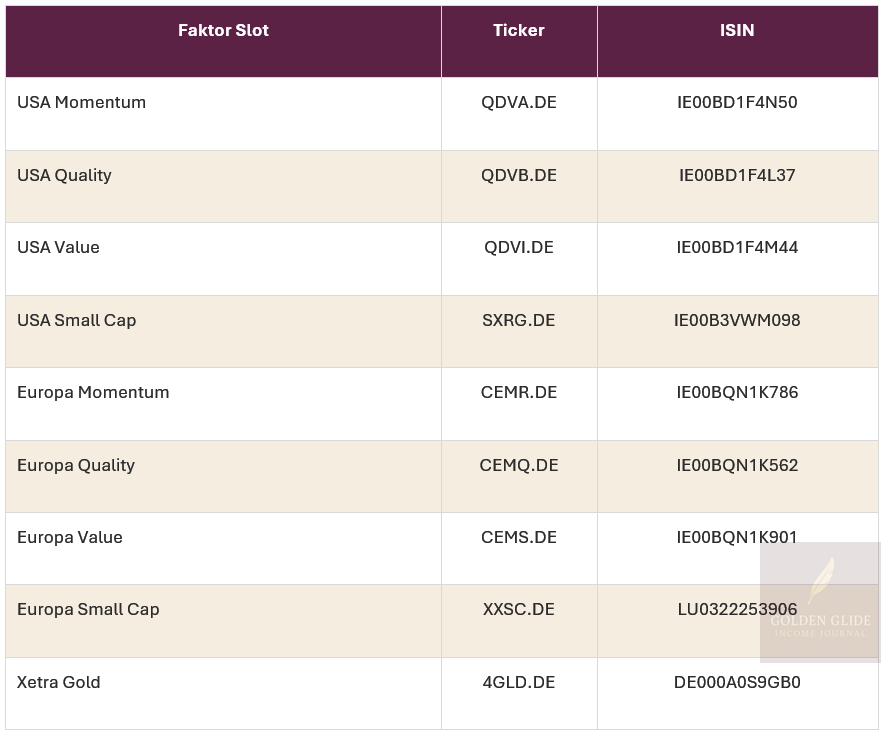
Die Strategie trifft zwei getrennte Auswahlentscheidungen. Die Sektor-Gruppe vergleicht sieben US-Sektor-ETFs mit Xetra-Gold. Die Faktor-Gruppe vergleicht acht Aktienfaktor-ETFs aus den USA und Europa mit Xetra-Gold. Gold kann beide Gruppen gleichzeitig gewinnen. Das Depot kann dadurch vollständig in Gold liegen, abgesehen vom Restguthaben.
Datenbasis und Methodik
Datenbasis
Der Test nutzt tägliche Eröffnungs- und Schlusskurse der ausgewählten Produkte am Handelsplatz Xetra in Euro. Für die Renditeberechnung dienen bereinigte Schlusskurse, die Ausschüttungen und Kapitalmaßnahmen berücksichtigen. Die Ausführung nutzt bereinigte Eröffnungskurse.
Die gemeinsame Kurshistorie reicht für das erste vollständige Achtmonatssignal am 30. November 2017. Der erste Kauf folgt am 1. Dezember 2017.
Watchlist
Die folgenden Produkte bilden das feste Auswahluniversum. Xetra-Gold steht in beiden Gruppen zur Auswahl.
Methodik
Am letzten Handelstag jedes Monats berechnet der Test für jeden Kandidaten die Gesamtrendite über acht Monate:
Bereinigter Schlusskurs am Monatsende ÷ bereinigter Schlusskurs acht Monate zuvor − 1
Für das Signal Ende September zählt damit der Vergleich mit Ende Januar.
Ergebnisse
Gesamtzeitraum und unabhängiger Test
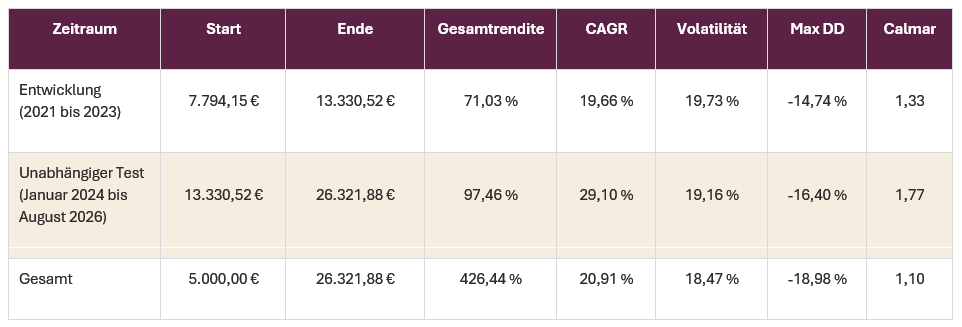
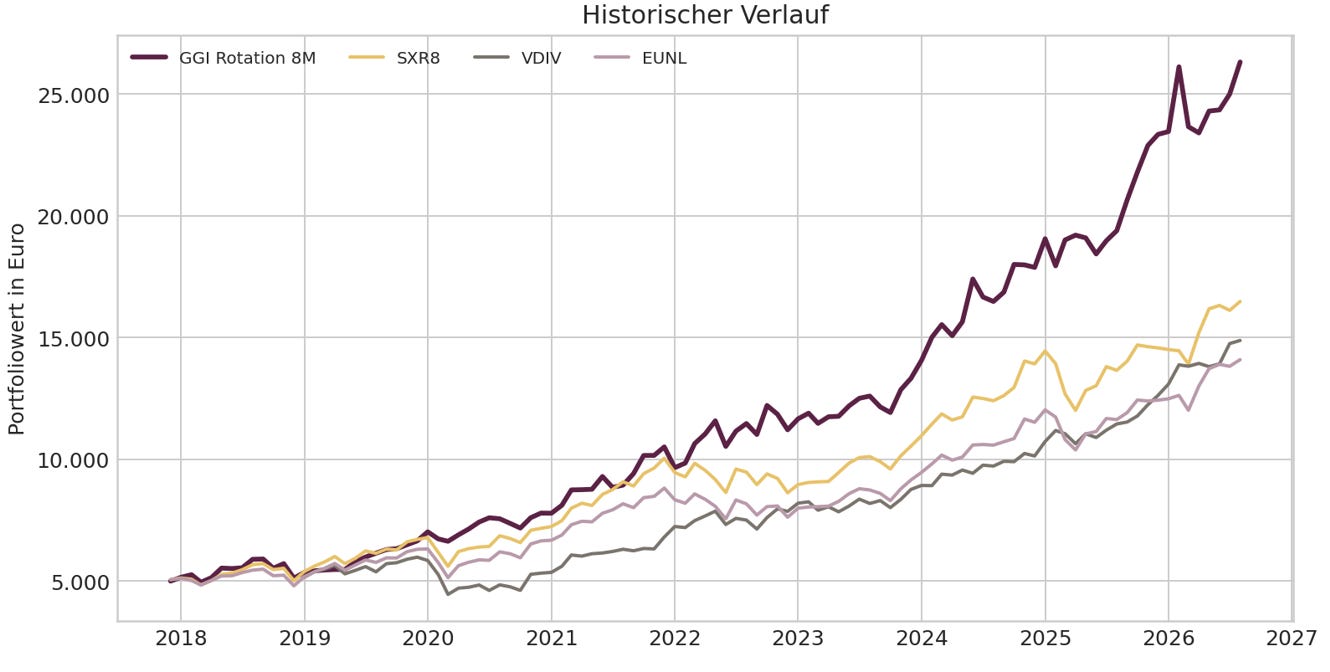
Im separaten Testzeitraum Januar 2024 bis August 2026 blieb die Regel unverändert. Die annualisierte Rendite lag mit 29,10% über dem Entwicklungszeitraum 2021 bis 2023. Zugleich trat ein maximaler Rückgang von 16,40% auf. Das vorherige Depothoch war Ende August noch nicht wieder erreicht.
Insgesamt gab es 53 vollständige Wechsel:
28 in der Sektor-Gruppe und 25 in der Faktor-Gruppe. Zusammen mit den beiden Erstkäufen ergaben sich 108 Transaktionen und 540€ Handelsgebühren.
Der Drawdown
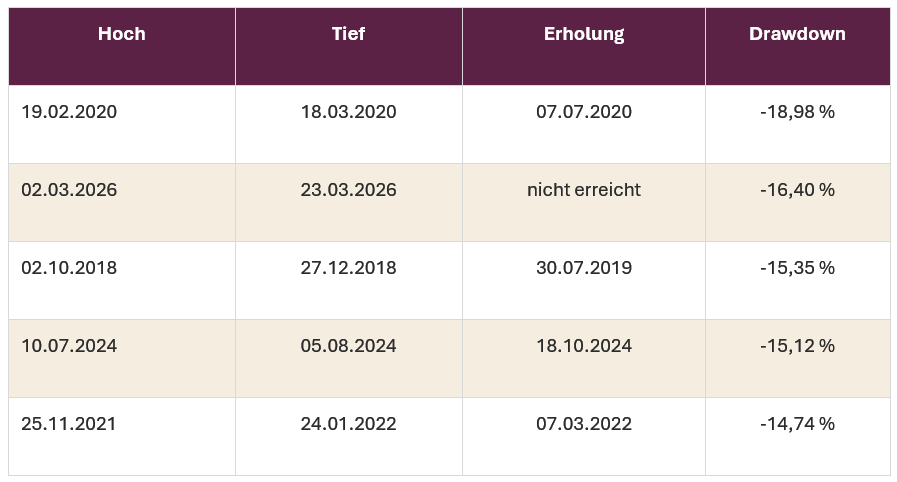
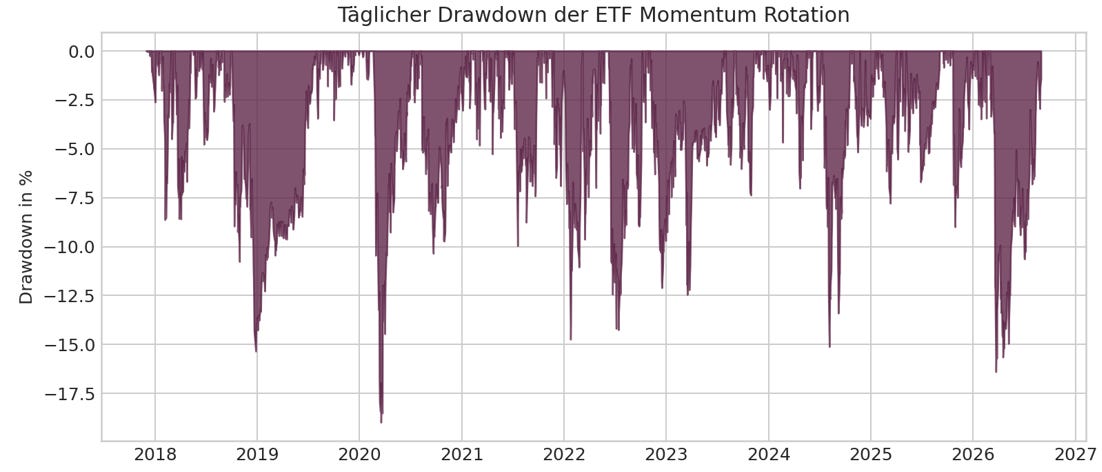
Der größte tägliche Rückgang vom vorherigen Depothoch betrug 18,98%. Er trat im Februar und März 2020 auf. Im Juli erreichte das Depot sein vorheriges Hoch wieder.
Die zweitgrößte Verlustphase war zum Ende des Tests noch offen. Trotz eines positiven Ergebnisses seit Jahresbeginn lag das Depot Ende August 2026 unter seinem März-Hoch.
Die historischen 18,98% sind keine Verlustgrenze. Künftige Rückgänge können größer ausfallen.
Die Monte-Carlo-Simulation
Der Backtest zeigt einen historischen Verlauf. Die Simulation prüft, welche anderen Ergebnisse mit den beobachteten Monatsrenditen entstehen könnten.
Dafür setzt sie 10.000 Verläufe aus jeweils 105 zufällig gezogenen Monatsrenditen zusammen. Einzelne Monate können mehrfach vorkommen, andere fehlen. Jeder Verlauf umfasst rund 8,75 Jahre.
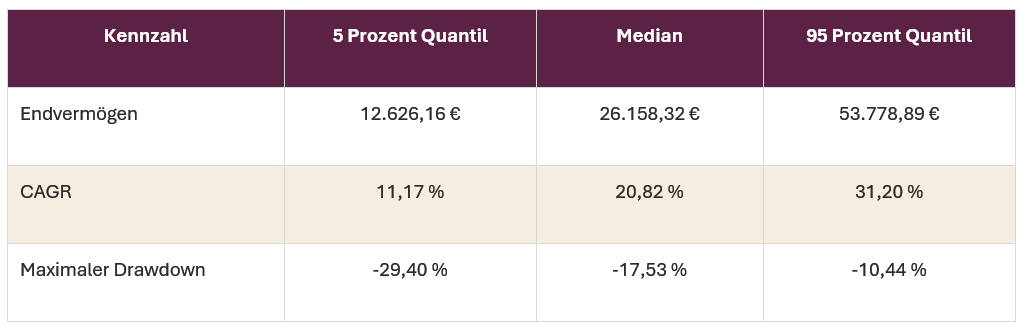
Einige simulierte Verläufe zeigen deutlich größere Rückgänge als der historische Backtest. Die Werte sind keine Prognose:
Das Verfahren erzeugt keine neuen Krisen und bildet längere zusammenhängende Verlustphasen nicht zuverlässig ab.
Jahresvergleich
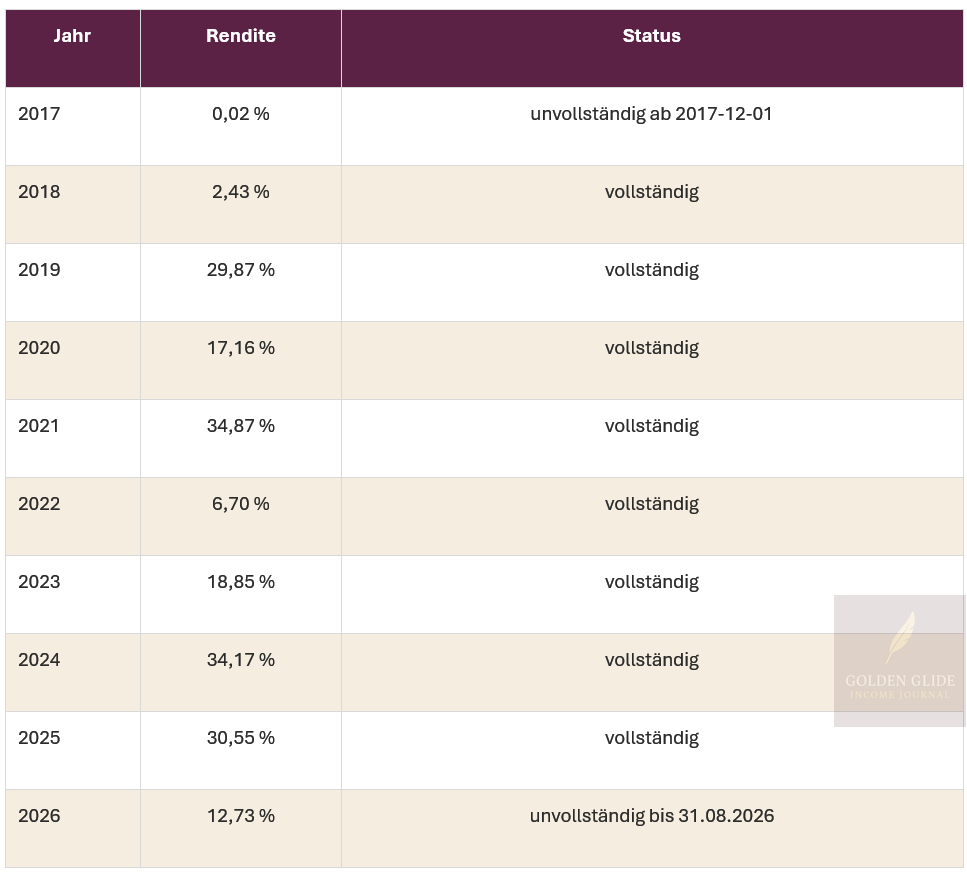
Die vollständigen Kalenderjahre endeten jeweils positiv, die Renditen schwankten jedoch stark:
von 2,43% im Jahr 2018 bis 34,87% im Jahr 2021. Diese Jahreswerte verdecken die Rückgänge innerhalb eines Jahres.
Vergleich GGI ETF-Momentum-Rotation mit Buy & Hold
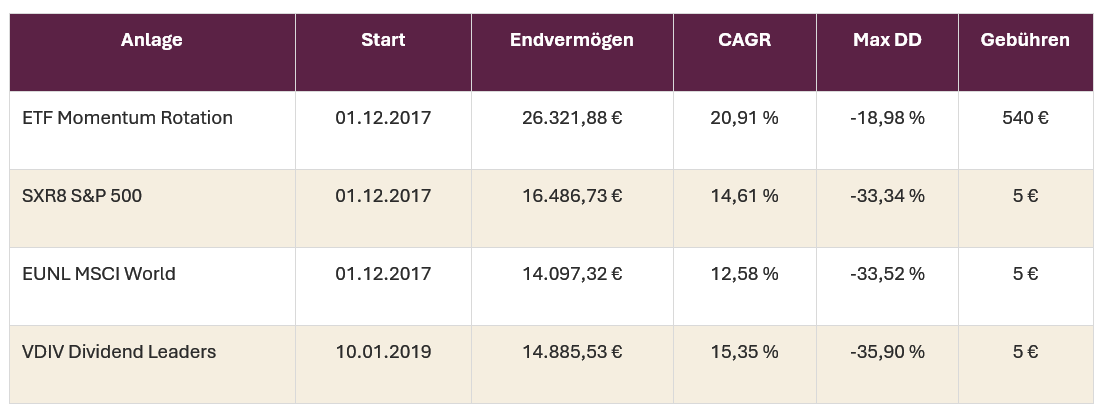
Über den gemeinsamen Zeitraum erzielte die Rotation eine höhere annualisierte Rendite und einen geringeren maximalen Drawdown als S&P 500 und MSCI World. Dafür brauchte sie mehr Transaktionen, höhere Handelsgebühren und einen monatlichen Auswahlprozess.
Der Vergleich mit Dividend Leaders beginnt später. Seine Kennzahlen beziehen sich deshalb auf einen anderen Zeitraum.
Equity Curve und Kalenderjahresrenditen
Die Kurve zeigt die Entwicklung von jeweils 5.000 Euro Startkapital. ETF-Momentum-Rotation, S&P 500 - SXR8 und MSCI World - EUNL starten am 1. Dezember 2017. Dividend Leaders - VDIV beginnt erst am 10. Januar 2019. Seine Endsumme ist deshalb nicht direkt mit den früher gestarteten Anlagen vergleichbar.
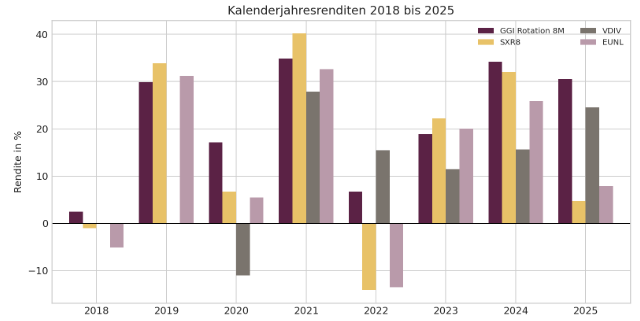
Die Rotation gewinnt nicht jedes Jahr. Sie vermeidet aber ein großes Verlustjahr und gewinnt mehrere Jahre mit hohem Abstand. Genau daraus entsteht der große Vorsprung beim Endvermögen.
Konsequenz für das Regelwerk
Die ETF-Momentum-Rotation wird als Core-Strategie in das GGI-Portfolio aufgenommen. Die getesteten Auswahl- und Wechselregeln bleiben unverändert. Die weitere Anwendung folgt zunächst im Paper-Musterdepot.
Abgrenzung
Der Backtest ist vor Steuern. Persönliche Steuerfolgen, Teilfreistellung und Vorabpauschale sind nicht enthalten.
Bid Ask Spreads, Slippage und mögliche Ausführungsabweichungen fehlen. Die reale Rendite kann deshalb niedriger ausfallen.
Die Datenquelle liefert bereinigte Kursreihen. Auffällige Tagesbewegungen wurden dokumentiert, aber nicht nachträglich geglättet.
Die Strategie kann gleichzeitig in beiden Slots Gold halten. Sie ist daher nicht jederzeit breit über Aktien diversifiziert.
Restcash wird modellhaft mit konstant 2,0% pro Jahr verzinst. Das ist keine historische variable Geldmarktrendite.
Die Monte Carlo Simulation verarbeitet nur die im Backtest beobachteten Monatsrenditen und ist keine Vorhersage künftiger Marktphasen.
Fazit
Im untersuchten Zeitraum verband die ETF-Momentum-Rotation eine höhere Rendite mit einem geringeren maximalen Rückgang als S&P 500 und MSCI World. Dazu gehörten 53 vollständige Wechsel und Verlustphasen, die mehrere Monate anhielten.
Der Backtest macht den Ansatz prüfbar:
Die Watchlist steht fest, die Auswahl folgt derselben Messgröße und ein Wechsel braucht einen klaren Vorsprung.
Die weitere Dokumentation zeigt, wie sich dieser Ablauf im Paper-Musterdepot anwenden lässt – einschließlich der Monate ohne Wechsel, der Kosten und der Phasen unter dem letzten Depothoch.
Weiterführende Seiten
Regelwerk - Die aktuellen Regeln für die ETF-Momentum-Rotation und die SPY Optionsstrategie.
Track Record Musterdepot - Aktueller Stand von Strategie, Trades und Kennzahlen.
Regelwerk selbst anwenden – ETF-Momentum-Archiv, Setup-Archiv, Trade-Board und Starter-Kit im Premium-Bereich.
Viele Grüße,
Sabine
Golden Glide Income
Die Analyse ist frei zugänglich. Kommentare zur Methodik und zu Annahmen sind zahlenden Abonnements vorbehalten.
Disclaimer
Dieses Journal dokumentiert meinen persönlichen Forschungs- und Anlageprozess mit ETF-Momentum-Rotation, Geldmarktreserve und SPY-Optionsstrategien. Es zeigt Regeln, Backtests und Entscheidungen im Musterdepot. Die Inhalte sind keine persönliche Anlageberatung und keine Aufforderung, Finanzinstrumente zu kaufen oder zu verkaufen.
Die beschriebenen Regeln und Positionen beziehen sich auf mein Musterdepot. Sie berücksichtigen weder deine finanzielle Lage noch deine Ziele oder deine Risikotoleranz. Du triffst deine Anlageentscheidungen selbst.
Backtests und bisherige Ergebnisse sagen nicht voraus, wie sich das Portfolio künftig entwickelt. ETFs und Gold können an Wert verlieren. Optionen können hohe Verluste verursachen. Auch die Geldmarktreserve beseitigt das Risiko des Gesamtportfolios nicht.