

Regime offen, Debit Spread eröffnet. Kurz darauf: Regime geschlossen, Trade beendet. Dieses Blinker-Verhalten prägte alle drei September-Einstiege.
Vier Positionen endeten mit Verlust. Insgesamt waren es 340 USD nach Gebühren. Muss nach vier Verlusten etwas am Regelwerk geändert werden?
KPI – Monatsüberblick
Handelstage: 21
SPY > EMA30: 12 Tage
SPY-Range: 749,67 – 775,18 USD
VIX-Range: 13,82 – 18,95
GGI Regime offen: 3 Tage
(SPY > EMA30, MACD > 0, RSI ≥ 55)
Gültige Setups / eröffnete Trades: 3/3
Geschlossene Trades: 4
Gewinner / Verlierer: 0/4
Realisierter PnL nach Gebühren: −340 USD
Realisierte Rendite auf Monatsanfangskapital: −6,8 %
Monatsanfangskapital: 5.000 USD
Offene Positionen Monatsende: 0
Die Ergebnisse beziehen sich auf das Options-Overlay. Der Core-Probelauf ab 9. September erhält hier noch keine Renditeauswertung.
Regelwerk-Version: v0.4 (seit 23.08.2026)
Längster Streak ohne gültiges Setup (v0.4): 2 Wochen
Phase: Validierung (Papertrades) bis 31.12.2026
Der Theta Monat dokumentiert die Anwendung des Portfolio-Regelwerks im Musterdepot:
die ETF-Momentum-Rotation als Core sowie den SPY 11 DTE Bull Put Credit Spread und den SPY 35 DTE Bull Call Debit Spread als optionales Overlay. Er zeigt die Entscheidungen, Ergebnisse und Risiken des Monats.
Im September liegt der Schwerpunkt noch auf dem Options-Overlay. Die ETF-Momentum-Rotation wird mit ihrem ersten Paper-Probelauf vorgestellt. Ab Oktober folgt die gemeinsame Monatsauswertung.
Der Monat in Kürze
Drei gültige Setups führten zu drei Bull Call Debit Spreads. Alle vier September-Abschlüsse endeten durch einen Regime-Exit; eine Position stammte aus dem August.
Ich ändere das Regelwerk nach diesen Abschlüssen nicht. Die Paper-Validierung läuft weiter.
Der Monat in einem Moment
Regime offen, Setup-Check bestanden, Debit Spread eröffnet. Kurz darauf drehte der SPY, das Regime schloss und der Trade endete. Dieses Muster wiederholte sich bei allen drei September-Einstiegen. Die Positionen blieben zwei bis fünf Kalendertage offen.
Es hatte etwas von einem Blinker: an, aus, an, aus. Ich habe die Positionen jeweils nach der Ausstiegsregel geschlossen.
Marktüberblick
Der Monat in einem Satz:
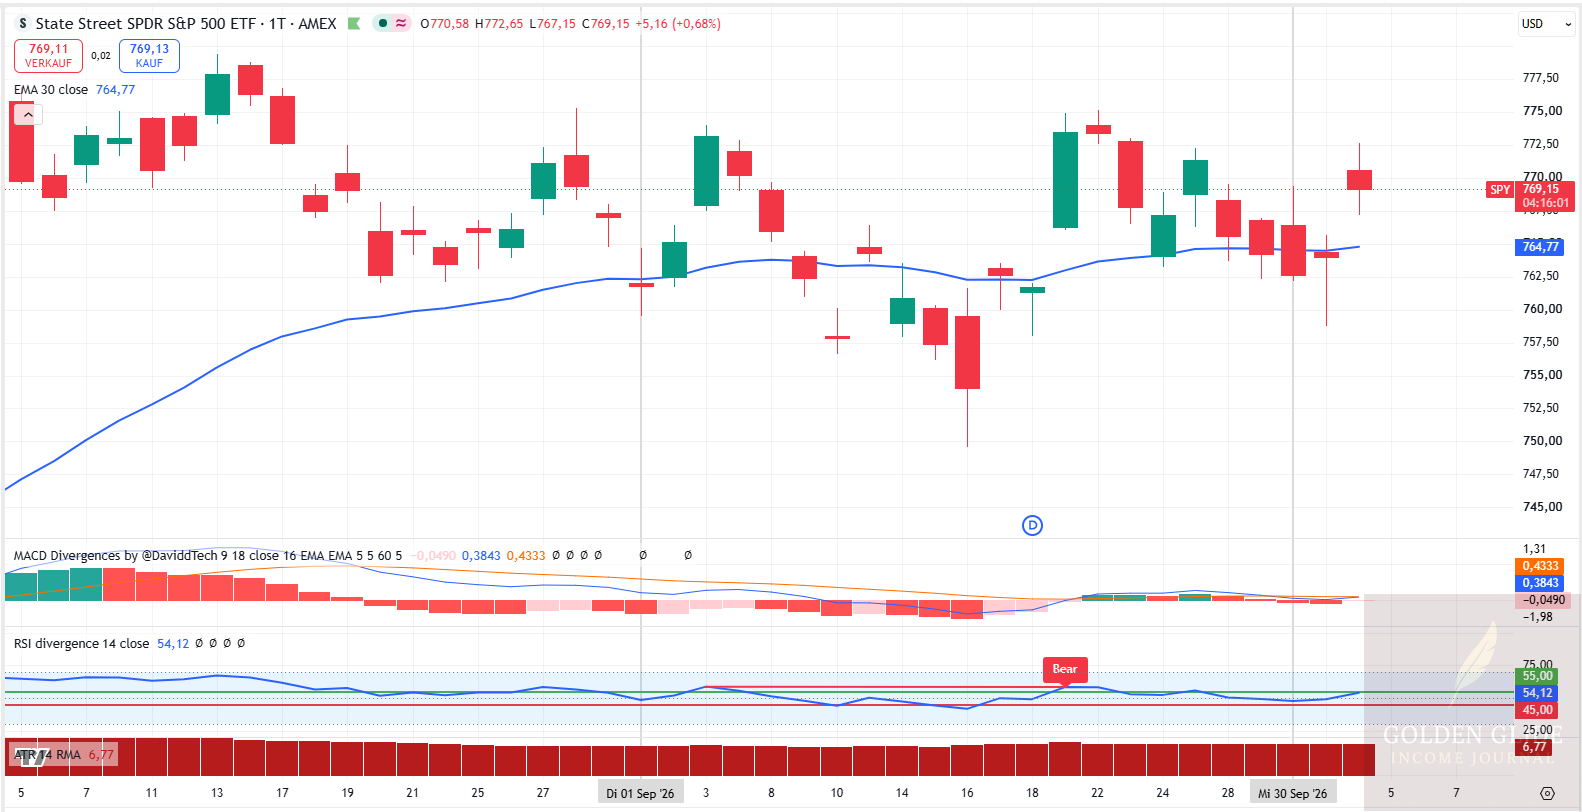
Auf den Rückgang zur Monatsmitte folgte eine Erholung bis zum 22. September, die anschließend einen Teil ihres Anstiegs verlor.
Überblick der Wochen:
KW36 - Die August-Position endete mit Verlust durch einen Regime-Exit. Am Freitag entstand ein neuer Einstieg.

KW37 - Auch die zweite Position endete durch einen Regime-Exit. Das Regelwerk blieb unverändert.

KW38 - Drei feste Prüfungen, kein gültiges Setup, kein neuer Trade.

KW39 - Am Mittwoch erfolgte der Einstieg, am Freitag der Regime-Exit. Der Trade blieb zwei Tage offen.

KW40 - Am Montag eröffnet, am Mittwoch durch Regime-Exit geschlossen. Auch der dritte September-Einstieg endete nach zwei Tagen.

Was die Filter zeigten
Trendfilter:
Der SPY schloss an 12 von 21 Handelstagen über dem EMA30.
MACD:
Die MACD-Linie lag zur Monatsmitte unter null. Während der Erholung stieg sie wieder darüber. Damit war die MACD-Bedingung für das Regime zeitweise erneut erfüllt.
RSI:
Der RSI fiel zur Monatsmitte unter 45 und stieg während der Erholung wieder über die Regime-Schwelle von 55.
Volatilität:
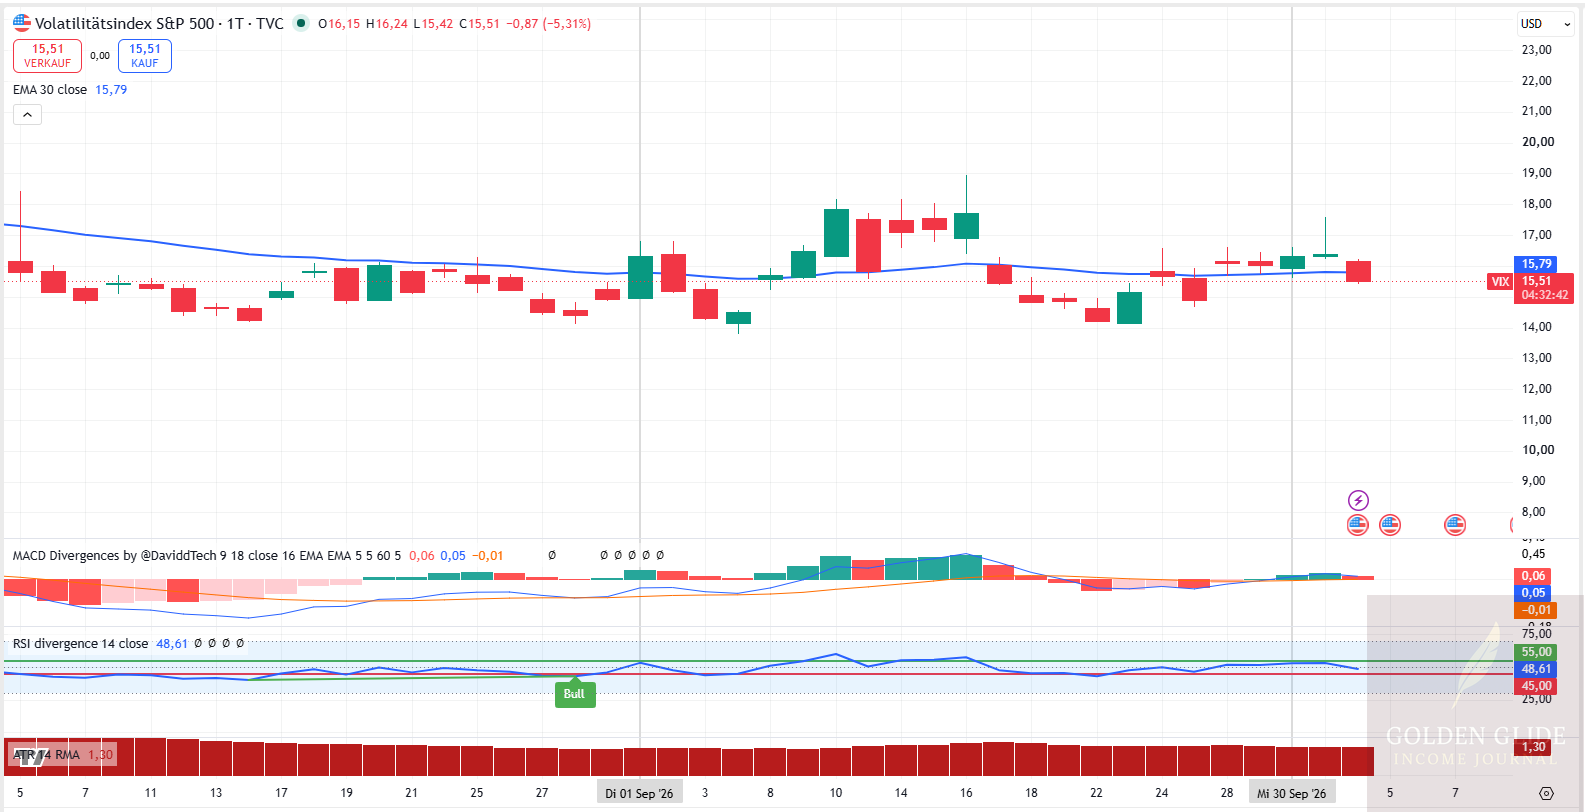
Der VIX erreichte seinen höchsten September-Stand zur Monatsmitte und fiel danach wieder.
Wie daraus Entscheidungen entstanden:
Beim festen Regime-Check müssen alle drei Regime-Bedingungen gemeinsam erfüllt sein. Fällt die Freigabe während einer offenen Debit-Position weg, greift die Ausstiegsregel.
Umgesetzte Trades
Einordnung:
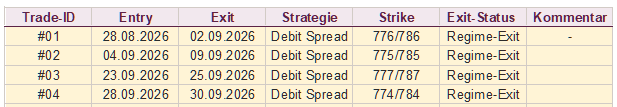
Alle vier abgeschlossenen Positionen waren Bull Call Debit Spreads und endeten durch einen Regime-Exit. Drei Positionen starteten im September. Die vierte wurde am 28. August eröffnet und am 2. September geschlossen.
Du möchtest die einzelnen Freigaben und Ausstiege nachvollziehen?
Im Premium-Bereich findest du die dokumentierten Prüfungen im Setup-Archiv, die Verläufe im Trade-Board und den Ablauf zur eigenen Prüfung im Starter-Kit. Fragen kannst du unter dem passenden Beitrag stellen.
29,95 € pro Monat oder 299 € pro Jahr.
7 Tage kostenlos testen.
Neu im Musterdepot: ETF-Momentum-Rotation
Im September entstand die ETF-Momentum-Rotation als künftige Basis des Musterdepots. Sie vergleicht Sektoren, Faktoren und Gold anhand ihrer Achtmonatsrendite. Die monatliche Prüfung und eine Wechselhürde bestimmen, was bleibt und was wechselt. Das SPY Options-Overlay ergänzt den ETF-Ansatz optional.
Am 9. September habe ich die ersten beiden Plätze im Paper-Depot besetzt, um Datenbasis und Routine zu prüfen. Für diesen Teilmonat erscheint hier noch keine Core-Rendite.
Der Backtest folgt separat. Ab dem Theta Monat Oktober zeigt GGI auch die Ergebnisse von Core, Reserve und Overlay sowie deren Beiträge zum gesamten Musterdepot.
Erkenntnis des Monats
Vier Verluste hintereinander kamen im historischen Backtest nicht vor. Die Monte-Carlo-Simulation zeigte jedoch Folgen mit mehreren Verlusten. Sie untersucht andere Reihenfolgen der Trades und setzt keine Obergrenze für künftige Verluste.
Den September-Verlust von 340 USD nach Gebühren finde ich bisher tragbar. Im Schnitt waren es 85 USD je abgeschlossenem Trade. Künftige Verluste können höher ausfallen.
Deshalb zählt die Positionsgröße vor dem Einstieg:
Welchen Verlust kann ein Trade verursachen, und was bedeutet eine Folge solcher Verluste für das Depot?
Im Backtest lag der maximale Drawdown bei 12%.*
Die −6,8% sind das realisierte Monatsergebnis. Der historische Drawdown misst den größten Rückgang vom vorherigen Depothoch; er bildet keine feste Verlustgrenze.
Fokus für den kommenden Monat
Die Overlay-Prüfungen laufen zu den festen Terminen weiter. Die nächste Auswertung erfasst Haltedauer, Ausstiegsgründe und Ergebnisse.
Für die ETF-Momentum-Rotation beginnt nach dem Probelauf der erste vollständige Berichtsmonat. Die planmäßige Prüfung fand am 1. Oktober statt. Der nächste Theta Monat zeigt auch das Ergebnis des gesamten Musterdepots.
Weiterführende Seiten
Regelwerk – Die aktuellen Regeln für die ETF-Momentum-Rotation und die SPY Optionsstrategie.
Research Note #5 – SPY-Options-Backtest – 6,5 Jahre Backtest, 89 Trades, 15,61 % linear annualisiert, 12 % MaxDD.
Journal Status – Aktueller Stand von Strategie, Trades und Kennzahlen.
Regelwerk selbst anwenden – Setup-Archiv, Trade-Board und Starter-Kit im Premium-Bereich.
Abschluss
Im Oktober läuft die Prüfung mit festen Regeln weiter. Erstmals über einen vollen Monat mit ETF-Core und SPY Options-Overlay.
Hast du eine Frage zu diesem Monat? Stell sie in den Kommentaren.
Kommentieren können Premium-Mitglieder.
Viele Grüße,
Sabine
Golden Glide Income
Beobachtung über Zeit
Wer den Theta Monat künftig direkt erhalten und Marktphase, Setup-Qualität, Risiko und Konsequenz Woche für Woche mitverfolgen möchte, kann Golden Glide Income kostenlos abonnieren.
Disclaimer
Die Inhalte dieses Journals dienen ausschließlich der Dokumentation eines persönlichen Forschungsprozesses im Bereich regelbasiertes Options-Trading.
Sie stellen keine Anlageberatung, keine Handelsempfehlung und keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar.
Alle beschriebenen Regeln, Parameter und Anpassungen beziehen sich auf meine eigene Vorgehensweise und meinen eigenen Lernprozess.
Ob eine Methode für andere geeignet ist, hängt von individuellen Zielen, Erfahrungen und Risikotoleranzen ab.
Historische Ergebnisse, Backtests oder Beispielrechnungen sind keine Garantie für zukünftige Entwicklungen.
Optionen sind komplexe Produkte und können zu erheblichen Verlusten führen.
Leser:innen tragen die volle Verantwortung für ihre eigenen Entscheidungen.
Bitte prüfe stets, ob eine Strategie zu Deinem persönlichen Finanzrahmen und Risikoprofil passt.